Domain doppelschlafsack.de kaufen?
Wir ziehen mit dem Projekt
doppelschlafsack.de um.
Sind Sie am Kauf der Domain
doppelschlafsack.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain doppelschlafsack.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wie lautet das Preis-Leistungs-Verhältnis für Pokémon-Kartendisplays mit gutem Preis-Leistungs-Verhältnis?
Das Preis-Leistungs-Verhältnis für Pokémon-Kartendisplays mit gutem Preis-Leistungs-Verhältnis kann variieren. Es hängt von verschiedenen Faktoren ab, wie z.B. der Anzahl der enthaltenen Karten, der Seltenheit der enthaltenen Karten und dem Preis des Displays. Es ist ratsam, verschiedene Angebote zu vergleichen und die Bewertungen anderer Käufer zu berücksichtigen, um das beste Preis-Leistungs-Verhältnis zu finden. **

Ähnliche Suchbegriffe für Körperschaftsteuer Gesellschaft
Top-Angebote
Produkte zum Begriff Körperschaftsteuer Gesellschaft:
-
Die Gesellschaft der Gesellschaft, Fachbücher von Niklas LuhmannMit souveräner Konsequenz und Umsicht hat Niklas Luhmann in den letzten drei Jahrzehnten an einer Theorie der Gesellschaft gearbeitet, die er nun mit "Die Gesellschaft der Gesellschaft" vorlegt.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Gesellschaft in der Gesellschaft, Fachbücher von Felicia LurzDie Gesellschaft in der Gesellschaft von Felicia Lurz bietet eine tiefgehende Analyse des neuen Rechtsbegriffs der Gesellschaft in der Gesellschaft. In diesem Fachbuch wird das Phänomen untersucht, bei dem Gesellschafter einer Gesellschaft eine schuldrechtliche Gesellschaftervereinbarung treffen und dadurch eine Binnengesellschaft gründen, die meist in Form einer nicht rechtsfähigen Gesellschaft bürgerlichen Rechts auftritt. Der Schwerpunkt liegt auf den Binnengesellschaften innerhalb von Kapitalgesellschaften und den daraus resultierenden Spannungsverhältnissen zwischen der faktischen Nähe und der rechtlichen Selbstständigkeit der beiden Gesellschaften. Die Autorin beleuchtet die praktischen Implikationen dieser Strukturen und ordnet sie dogmatisch ein, was das Buch zu einer wertvollen Ressource für Jurist:innen und Studierende des Rechts macht.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesellschaft für Medienwissenschaft, Fachbücher von Gesellschaft für Medienwissenschaft e.V.Die Zeitschrift für Medienwissenschaft steht für eine kulturwissenschaftlich orientierte Medienwissenschaft, die Untersuchungen zu Einzelmedien aufgreift und durchquert, um nach politischen Kräften und epistemischen Konstellationen zu fragen. Sie stellt Verbindungen zu internationaler Forschung ebenso her wie zu verschiedenen Disziplinen und bringt unterschiedliche Schreibweisen und Textformate, Bilder und Gespräche zusammen, um der Vielfalt, mit der geschrieben, nachgedacht und experimentiert werden kann, Raum zu geben. Heft 29 fragt, wie sich Medien und Tests wechselseitig konstituieren. Besondere Aufmerksamkeit erfahren dabei Politiken des Testens. Die Beiträger schlagen vor, Tests als offene Situationen zu verstehen, in denen mit teils etablierten, teils sich erst während des Testens etablierenden Massstäben soziotechnische Bewertungen erfolgen und Entscheidungen getroffen werden. Für einen medienkulturwissenschaftlichen Begriff des Tests gilt: In den Mikroentscheidungen des verteilten und verteilenden Testens steht das Soziale selbst auf der Probe. Die versammelten Beiträge verdeutlichen: kein Test ohne Medien - kein Medium ohne Test.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
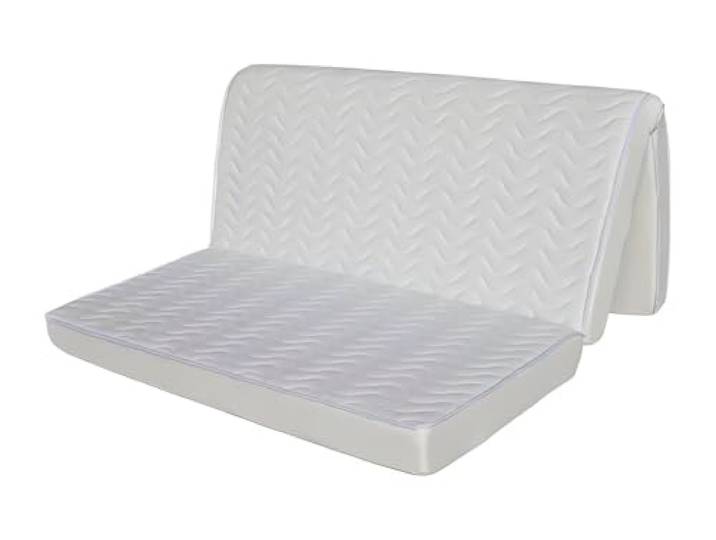
Vente-unique DREAMEA - Matratze Praktisch Gutes Preis-Leistungs-Verhältnis Komfort<p>Die <strong>Vente-unique-Matratze für Schlafsofa</strong> von DREAMEA ist die ideale Lösung für alle, die Komfort und Funktionalität in einem kompakten Format suchen. Mit einer Größe von <strong>140 x 190 cm</strong> passt diese Matratze perfekt in dein Klappsofa und verwandelt es im Handumdrehen in eine bequeme Schlafgelegenheit. Die Matratze hat eine Stärke von <strong>12 cm</strong> und bietet somit eine angenehme Liegehöhe, die das Ein- und Aussteigen erleichtert.</p><p>Der <strong>Härtegrad 2</strong> sorgt für eine ausgewogene Unterstützung, die sowohl für Rücken- als auch Seitenschläfer geeignet ist. Die einteilige Konstruktion der Matratze gewährleistet eine gleichmäßige Druckverteilung und fördert einen erholsamen Schlaf. Die weiße Farbe verleiht der Matratze ein modernes und zeitloses Design, das sich harmonisch in jede Einrichtung einfügt.</p><p>Die <strong>Vente-unique-Matratze</strong> ist nicht nur funktional, sondern auch pflegeleicht. Der Bezug ist abnehmbar und waschbar, was die Reinigung zum Kinderspiel macht. Egal, ob für Gäste oder den täglichen Gebrauch, diese Matratze bietet dir die Flexibilität, die du benötigst, ohne auf Komfort verzichten zu müssen. Erlebe die perfekte Kombination aus Stil und Bequemlichkeit mit der DREAMEA Matratze für dein Schlafsofa.</p>175,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **

Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer Gesellschaft:
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer und Gewerbesteuer, Fachbücher von Matthias AlberUmfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Gesellschaft der Gesellschaft, Fachbücher von Niklas LuhmannMit souveräner Konsequenz und Umsicht hat Niklas Luhmann in den letzten drei Jahrzehnten an einer Theorie der Gesellschaft gearbeitet, die er nun mit "Die Gesellschaft der Gesellschaft" vorlegt.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Gesellschaft in der Gesellschaft, Fachbücher von Felicia LurzDie Gesellschaft in der Gesellschaft von Felicia Lurz bietet eine tiefgehende Analyse des neuen Rechtsbegriffs der Gesellschaft in der Gesellschaft. In diesem Fachbuch wird das Phänomen untersucht, bei dem Gesellschafter einer Gesellschaft eine schuldrechtliche Gesellschaftervereinbarung treffen und dadurch eine Binnengesellschaft gründen, die meist in Form einer nicht rechtsfähigen Gesellschaft bürgerlichen Rechts auftritt. Der Schwerpunkt liegt auf den Binnengesellschaften innerhalb von Kapitalgesellschaften und den daraus resultierenden Spannungsverhältnissen zwischen der faktischen Nähe und der rechtlichen Selbstständigkeit der beiden Gesellschaften. Die Autorin beleuchtet die praktischen Implikationen dieser Strukturen und ordnet sie dogmatisch ein, was das Buch zu einer wertvollen Ressource für Jurist:innen und Studierende des Rechts macht.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wie lautet das Preis-Leistungs-Verhältnis für Pokémon-Kartendisplays mit gutem Preis-Leistungs-Verhältnis?
Das Preis-Leistungs-Verhältnis für Pokémon-Kartendisplays mit gutem Preis-Leistungs-Verhältnis kann variieren. Es hängt von verschiedenen Faktoren ab, wie z.B. der Anzahl der enthaltenen Karten, der Seltenheit der enthaltenen Karten und dem Preis des Displays. Es ist ratsam, verschiedene Angebote zu vergleichen und die Bewertungen anderer Käufer zu berücksichtigen, um das beste Preis-Leistungs-Verhältnis zu finden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Ähnliche Suchbegriffe für Körperschaftsteuer Gesellschaft
-
Gesellschaft für Medienwissenschaft, Fachbücher von Gesellschaft für Medienwissenschaft e.V.Die Zeitschrift für Medienwissenschaft steht für eine kulturwissenschaftlich orientierte Medienwissenschaft, die Untersuchungen zu Einzelmedien aufgreift und durchquert, um nach politischen Kräften und epistemischen Konstellationen zu fragen. Sie stellt Verbindungen zu internationaler Forschung ebenso her wie zu verschiedenen Disziplinen und bringt unterschiedliche Schreibweisen und Textformate, Bilder und Gespräche zusammen, um der Vielfalt, mit der geschrieben, nachgedacht und experimentiert werden kann, Raum zu geben. Heft 29 fragt, wie sich Medien und Tests wechselseitig konstituieren. Besondere Aufmerksamkeit erfahren dabei Politiken des Testens. Die Beiträger schlagen vor, Tests als offene Situationen zu verstehen, in denen mit teils etablierten, teils sich erst während des Testens etablierenden Massstäben soziotechnische Bewertungen erfolgen und Entscheidungen getroffen werden. Für einen medienkulturwissenschaftlichen Begriff des Tests gilt: In den Mikroentscheidungen des verteilten und verteilenden Testens steht das Soziale selbst auf der Probe. Die versammelten Beiträge verdeutlichen: kein Test ohne Medien - kein Medium ohne Test.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vente-unique DREAMEA - Matratze Praktisch Gutes Preis-Leistungs-Verhältnis Komfort<p>Die <strong>Vente-unique-Matratze für Schlafsofa</strong> von DREAMEA ist die ideale Lösung für alle, die Komfort und Funktionalität in einem kompakten Format suchen. Mit einer Größe von <strong>140 x 190 cm</strong> passt diese Matratze perfekt in dein Klappsofa und verwandelt es im Handumdrehen in eine bequeme Schlafgelegenheit. Die Matratze hat eine Stärke von <strong>12 cm</strong> und bietet somit eine angenehme Liegehöhe, die das Ein- und Aussteigen erleichtert.</p><p>Der <strong>Härtegrad 2</strong> sorgt für eine ausgewogene Unterstützung, die sowohl für Rücken- als auch Seitenschläfer geeignet ist. Die einteilige Konstruktion der Matratze gewährleistet eine gleichmäßige Druckverteilung und fördert einen erholsamen Schlaf. Die weiße Farbe verleiht der Matratze ein modernes und zeitloses Design, das sich harmonisch in jede Einrichtung einfügt.</p><p>Die <strong>Vente-unique-Matratze</strong> ist nicht nur funktional, sondern auch pflegeleicht. Der Bezug ist abnehmbar und waschbar, was die Reinigung zum Kinderspiel macht. Egal, ob für Gäste oder den täglichen Gebrauch, diese Matratze bietet dir die Flexibilität, die du benötigst, ohne auf Komfort verzichten zu müssen. Erlebe die perfekte Kombination aus Stil und Bequemlichkeit mit der DREAMEA Matratze für dein Schlafsofa.</p>175,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandbuch Körperschaftsteuer 2025, 76. Auflage, Fachbücher von Björn Büscher, Thorsten KontnyDas Veranlagungshandbuch Körperschaftsteuer 2025 ist ein unverzichtbares Nachschlagewerk für alle, die sich mit dem Körperschaftsteuerrecht auseinandersetzen. In der 76. Auflage bietet es eine umfassende und aktuelle Übersicht über die relevanten gesetzlichen Bestimmungen, einschliesslich der neuesten Fassungen des Körperschaftsteuergesetzes, der Körperschaftsteuer-Durchführungsverordnung und der Körperschaftsteuer-Richtlinien. Darüber hinaus enthält das Handbuch wichtige Leitsätze und Gerichtsurteile, die für die praktische Anwendung des Rechts von Bedeutung sind. Die übersichtliche Darstellung der Änderungen sowie ein detailliertes Stichwortverzeichnis erleichtern die schnelle Auffindbarkeit von Informationen. Dieses Handbuch ist somit ein zuverlässiger Begleiter für das Veranlagungsjahr 2025 und bietet eine solide Grundlage für die korrekte Anwendung des Körperschaftsteuerrechts.41,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer, Fachbücher von Birgit Jäger, Friedbert Lang, Martin Raible, Sarah OttDas Fachbuch "Körperschaftsteuer" in seiner 20. Auflage bietet eine umfassende und aktuelle Darstellung der systematischen Grundlagen des Körperschaftsteuerrechts. Es wurde gründlich überarbeitet, um die neuesten Entwicklungen in der Gesetzgebung, Rechtsprechung und Finanzverwaltung zu berücksichtigen. Wichtige Änderungen, wie das Brexit-Steuerbegleitgesetz und die Corona-Steuerhilfegesetze, sind eingearbeitet, um den Leser*innen ein präzises Verständnis der aktuellen Rechtslage zu ermöglichen. Das Buch ist sowohl für Studierende geeignet, die sich in das komplexe Thema einarbeiten möchten, als auch für Praktiker, die auf der Suche nach verlässlichen Antworten auf Spezialprobleme sind. Zahlreiche anschauliche Beispiele und ein systematischer Aufbau fördern das Verständnis und machen das Werk zu einem wertvollen Nachschlagewerk für alle, die sich mit Körperschaftsteuerrecht befassen.67,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.